

নিজস্ব প্রতিবেদক: লোকসানের বেড়াজালে আটকে থাকা পুঁজিবাজারে তালিকাভুক্ত ব্যাংক খাতের দ্যা প্রিমিয়ার ব্যাংক পিএলসির ঋণ খেলাপি বেড়েছে ৪২৩ শতাংশ। শুধু তাই নয়, তারল্য সংকটের কারণে গত বছর বিনিয়োগকারীদের ডিভিডেন্ডও দিতে পারেনি ব্যাংকটি। এমন পরিস্থিতিতে ব্যাংকটি আদৌ ঘুরে দাঁড়াতে পারবে কিনা তা নিয়ে যথেষ্ট সংশয় প্রকাশ করেছেন খাত সংশ্লিষ্টরা। তাদের মনে প্রশ্ন জেগেছে, কোন পথে হাটছে প্রিমিয়ার ব্যাংক?। সংশ্লিষ্ট সূত্রে এসব তথ্য জানা গেছে।
সূত্রটি বলছে, চরম তারল্য সংকটে থাকা প্রিমিয়ার ব্যাংক গত বছর (৩১ ডিসেম্বর ২০২৪) বিনিয়োগকারীদের কোনো ডিভিডেন্ড (লভ্যাংশ) প্রদান করেনি। এছাড়ও বাংলাদেশ ব্যাংকের নির্দেশনা অনুসারে উল্লেখিত বছরে প্রয়োজনীয় প্রভিশন বা নিরাপত্তা সঞ্চিতি রাখতে পারেনি প্রতিষ্ঠানটি। এমন পরিস্থিতিতে ব্যাংকটির ব্যাপারে আমানতকারী ও বিনিয়োগকারীদের সতর্ক থাকার পরামর্শ দিয়েছেন খাত সংশ্লিষ্টরা।
তথ্য বিশ্লেষণে জানা গেছে, এক বছরের ব্যবধানে প্রিমিয়ার ব্যাংকের ঋণ খেলাপি বেড়েছে ৬ হাজার ১০৭ কোটি ৫৬ লাখ ৪১ হাজার ৫৯৫ টাকা। ৩১ ডিসেম্বর ২০২৩ হিসাব বছরে ঋণ খেলাপি ছিল এক হাজার ৪৪৫ কোটি ১৫ লাখ ২ হাজার ৮২১ টাকা। আর গত বছর (৩১ ডিসেম্বর ২০২৪) ঋণ খেলাপি হয়েছে ৭ হাজার ৫৫২ কোটি ৭১ লাখ ৪৪ হাজার ৪১৬ টাকা।
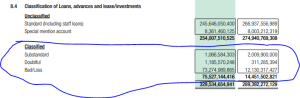
এদিকে প্রতিষ্ঠানটির ঋণ খেলাপি বৃদ্ধি যাওয়ায় আমানতে এর নেতিবাচক প্রভাব পড়েছে, জানান খাত সংশ্লিষ্টরা।
তথ্য বিশ্লেষণে জানা গেছে, চলতি বছরের তৃতীয় প্রান্তিকে (জানুয়ারি-সেপ্টেম্বর,২৫) ব্যাংকটিতে আমানতকারীদের আমানত এসে দাঁড়িয়েছে ৩৩ হাজার ৫৮৭ কোটি ৯৪ লাখ ২৯ হাজার ৫০৩ টাকা। আর এর আগের বছরের একই সময়ে যা ছিল ৩৩ হাজার ৭৬৫ কোটি ৮২ লাখ ৩৬ হাজার ৭৪৬ টাকা। বছরের ব্যবধানে আমানত কমেছে ১৭৭ কোটি ৮৮ লাখ ৭ হাজার ২৪৩ টাকা।
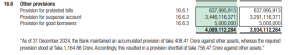
কোম্পানি সূত্রে জানা গেছে, গ্রাহকদের মাঝে ব্যাংকের বিতরণকৃত লোন অ্যান্ড এডভানসেস এর বিপরীতে প্রভিশন ঘাটতি রয়েছে ৫ হাজার ৪৩১ কোটি ২৯ লাখ টাকা। আর অন্যান্য সম্পদের বিপরীতে প্রভিশন ঘাটতি রয়েছে ৭৫৬ কোটি ৪৭ লাখ টাকা।
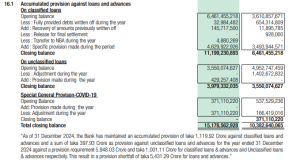
তারল্য সংকটের কারণে কোম্পানিটি প্রভিশন ঘাটতি পূরণ করতে পারেনি বলে খাত সংশ্লিষ্টরা জানিয়েছেন। এমন পরিস্থিতেতে আমানতকারী ও বিনিয়োগকারীদের ব্যাংকটির ব্যাপারে আরও সতর্ক থাকার পরামর্শ দিয়েছেন।
বাংলাদেশ ব্যাংকের বিধিমালা অনুযায়ী, চলতি ধারার ব্যাংক মোট আমানতের বিপরীতে সর্বোচ্চ ৮৭ শতাংশ ঋণ দিতে পারবে। আর ইসলামি ধারার ব্যাংক ঋণ দিতে পারবে ৯২ শতাংশ। যাকে ব্যাংকিং পরিভাষায় অ্যাডভান্স ডিপোজিট রেশিও (এডিআর) বা ক্রেডিট টু ডিপোজিট রেশিও (সিডিআর)। অবিতরণকৃত অর্থ গ্রাহকের নিরাপত্তার জন্য (সিএলআর এবং এসএলআর) বাংলাদেশ ব্যাংকে জমা রাখতে বাধ্য থাকে ব্যাংক।
এক্ষেত্রে গত বছর প্রিমিয়ার ব্যাংকের ক্রেডিট টু ডিপোজিট রেশিও এসে দাঁড়িয়েছে ৮৭ দশমিক ৩৭ শতাংশ। অর্থাৎ দশমিক ৩৭ শতাংশ ঋণ বেশি দিয়েছে প্রতিষ্ঠানটি। অর্থাৎ ঋণ বিতরণের ক্ষেত্রে কোম্পানিটি কেন্দ্রীয় ব্যাংকের নির্দেশনা অমান্য করেছে।
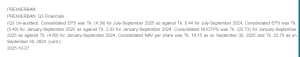
এদিকে প্রিমিয়ার ব্যাংক ব্যবসায়িকভাবে এতোটাই নাজুক যে চলতি বছরের ৯ মাসে (জানুয়ারি-সেপ্টেম্বর,২৫) প্রতিষ্টানটির সমন্বিতভাবে শেয়ারপ্রতি লোকসান করেছে ৫ দশমিক ৪৯ টাকা। এর আগের বছরের একই সময়ে শেয়ারপ্রতি আয় হয়েছিল ২ দশিমিক ০৩ টাকা। বছরের ব্যবধানে ব্যাংকটির শেয়ারপ্রতি লোকসান বেড়েছে ৭ দশমিক ৫২ টাকা। আর চলতি বছরের তৃতীয় প্রান্তিকে (জুলাই-সেপ্টেম্বর,২৫) কোম্পানির লোকসান হয়েছে ৪ দশমিক ৩৯ টাকা। এর আগের বছরের একই সময়ে শেয়ারপ্রতি আয় হয়েছিল দশমিক ৪৪ টাকা। এক্ষেত্রে বছরের ব্যবধানে শেয়ারপ্রতি লোকসান বেড়েছে ৪ দশমিক ৮৩ টাকা।
এ বিষয়ে প্রিমিয়ার ব্যাংকের প্রধান অর্থ কর্মকর্তা (সিএফও) সৈয়দ আবুল হাশেমের সাথে মুঠোফোনে যোগাযোগ করা হলেও তিনি ফোন রিসিভ করেননি।
বাংলাদেশ পুঁজিবাজার বিনিয়োগকারী ঐক্যপরিষদের সভাপতি মিজান উর রশীদ চৌধুরী শেয়ারবাজার বিডিকে বলেন, প্রিমিয়ার ব্যাংকের প্রতি আমরা অনেক হতাশ। প্রতিষ্ঠানটি গত বছর ডিভিডেন্ড দেয়নি। ২০২৫ সালের হিসাব বছরেও মনে হয় ডিভিডেন্ড দেবে না। প্রতিষ্ঠানটি বর্তমানে লোকসানে রয়েছে। আগামীতে যেভাবেই হোক বিনিয়োগকারীদেরকে যেন প্রিমিয়ার ব্যাংক ডিভিডেন্ড দেয়, আমরা সে দাবি জানাচ্ছি।
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান শেয়ারবাজার বিডিকে বলেন, প্রিমিয়ার ব্যাংককে আমরা পর্যবেক্ষণে রেখেছি। প্রয়োজনে আরও কঠোরভাবে পর্যবেক্ষণ করা হবে।
উল্লেখ্য, প্রিমিয়ার ব্যাংকের আজকে (১০ নভেম্বর) শেয়ার দর ছিল ৪ টাকা ২০ পয়সা। প্রতিষ্ঠানটির পরিশোধিত মূলধন এক হাজার ২৩৩ কোটি ৪৩ লাখ ১০ হাজার টাকা, যার মধ্যে সাধারণ বিনিয়োগকারীদের মালিকানা রয়েছে ৫৩ দশমিক ৮১ শতাংশ, প্রাতিষ্ঠানিক বিনিয়োগকারীদের মালিকানা রয়েছে ২২ দশমিক ০৪ শতাংশ এবং বিদেশি বিনিয়োগকারীদের মালিকানা রয়েছে দশমিক ২৩ শতাংশ। এছাড়াও উদ্যোক্তা পরিচালকদের মালিকানা রয়েছে ২৩ দশমিক ৯২ শতাংশ।